

“Quest’anno vogliamo crescere.”
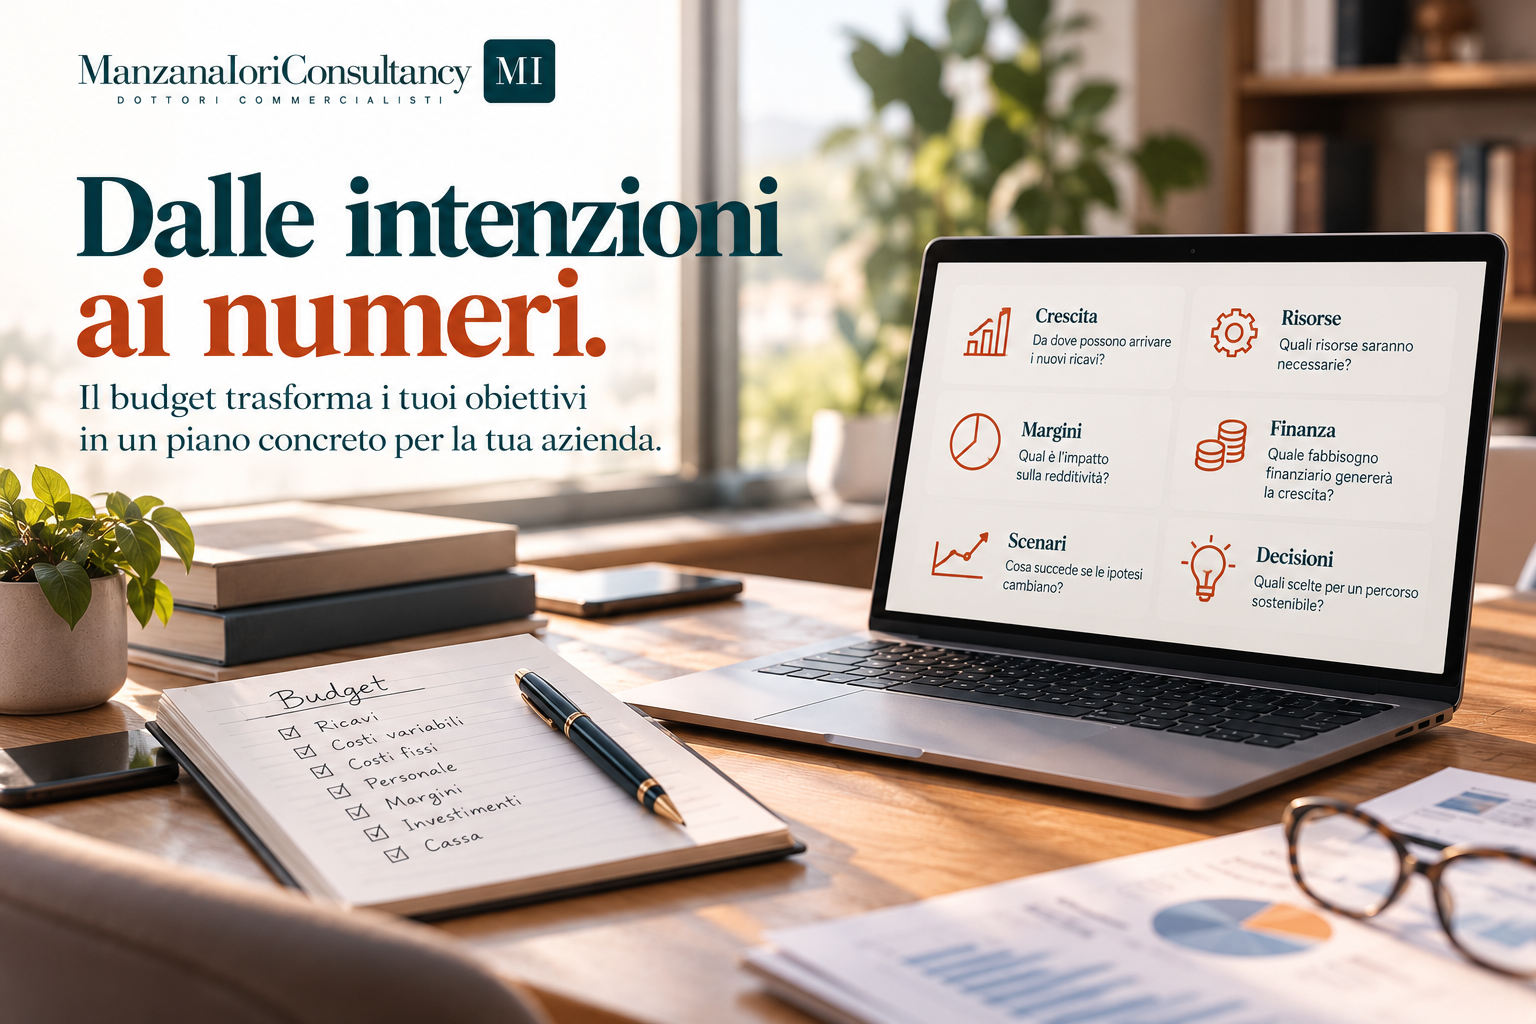
È probabilmente uno degli obiettivi più frequenti nelle imprese. Ma quanto vogliamo crescere? Con quali prodotti? Con quali clienti? Con quali margini? E soprattutto: quali risorse saranno necessarie per sostenere quella crescita? Finché non rispondiamo a queste domande, “vogliamo crescere” rimane un’intenzione. Il budget serve esattamente a questo: trasformare le intenzioni in numeri.
E c’è un equivoco da chiarire subito. Fare un budget non significa prevedere esattamente il futuro. Nessuno può sapere con precisione quale sarà il fatturato tra dodici mesi, quanto costerà una materia prima o come si comporterà il mercato. Il budget non è una profezia. È una rappresentazione numerica di ciò che pensiamo possa accadere e, soprattutto, di ciò che vogliamo fare. Immaginiamo un’azienda che fattura 5 milioni di euro e vuole crescere del 10%. Il primo numero è semplice: 5 milioni e mezzo. Ma adesso iniziano le domande interessanti. Da dove arriveranno quei 500 mila euro aggiuntivi? Dai clienti esistenti? Da nuovi clienti? Da un nuovo prodotto? Da un aumento dei prezzi? E per produrre quei ricavi serviranno nuove persone? Più materie prime? Un nuovo macchinario? Maggiore magazzino?
A quel punto il budget comincia a raccontare una storia. Non abbiamo più soltanto un obiettivo di fatturato. Abbiamo ricavi, costi variabili, costi fissi, personale, margini e investimenti. E soprattutto iniziamo a vedere le relazioni tra questi numeri. Se vogliamo aumentare le vendite del 10%, ma per farlo dobbiamo assumere cinque persone, il risultato economico potrebbe essere molto diverso da quello che immaginavamo. C’è poi un altro elemento che spesso viene dimenticato: la finanza. Crescere costa. Se acquistiamo merci oggi, le paghiamo a 60 giorni e incassiamo dai clienti a 120, la crescita genera fabbisogno finanziario. Paradossalmente, quindi, un’azienda può trovarsi in difficoltà proprio mentre sta crescendo.
Ecco perché un buon budget non dovrebbe fermarsi al conto economico. Dovrebbe arrivare fino alla cassa. Quanto denaro avremo bisogno nei prossimi mesi? Quando si verificherà il punto di massimo fabbisogno? Le linee di credito disponibili sono sufficienti? Possiamo finanziare gli investimenti con risorse interne oppure dobbiamo ricorrere alle banche? Il budget diventa così uno strumento di simulazione. Possiamo costruire scenari. Cosa succede se il fatturato cresce soltanto del 5% anziché del 10%? E se il costo delle materie prime aumenta del 7%? E se i clienti iniziano a pagare venti giorni più tardi? Non stiamo cercando di prevedere perfettamente il futuro. Stiamo cercando di capire come reagirebbe la nostra impresa a futuri differenti.
Ed è probabilmente questo il valore più importante del budget. Costringe l’imprenditore a rendere esplicite le proprie ipotesi. Dire “andrà bene” non è più sufficiente. Dobbiamo spiegare perché pensiamo che andrà bene e quali numeri devono verificarsi perché ciò accada. Naturalmente il budget non deve diventare una gabbia. Durante l’anno le condizioni cambieranno e dovremo aggiornare le previsioni. Nasce così il forecast: una previsione aggiornata che incorpora quello che abbiamo imparato nei primi mesi dell’anno. Budget e forecast hanno quindi una funzione molto concreta: permetterci di guardare avanti.
Ma esistono decisioni che vanno oltre la gestione dell’anno. Acquistare un nuovo stabilimento, aprire una sede, introdurre una nuova linea produttiva significa impegnare risorse per molti anni. In questi casi il budget annuale non basta. Serve un altro strumento. Nella prossima puntata parleremo quindi di Business Plan e partiremo da una domanda fondamentale: come facciamo a sapere, prima di spendere i soldi, se un investimento è davvero sostenibile?
