

Il bilancio è uno strumento indispensabile. Ma, da solo, non basta per governare un’impresa.
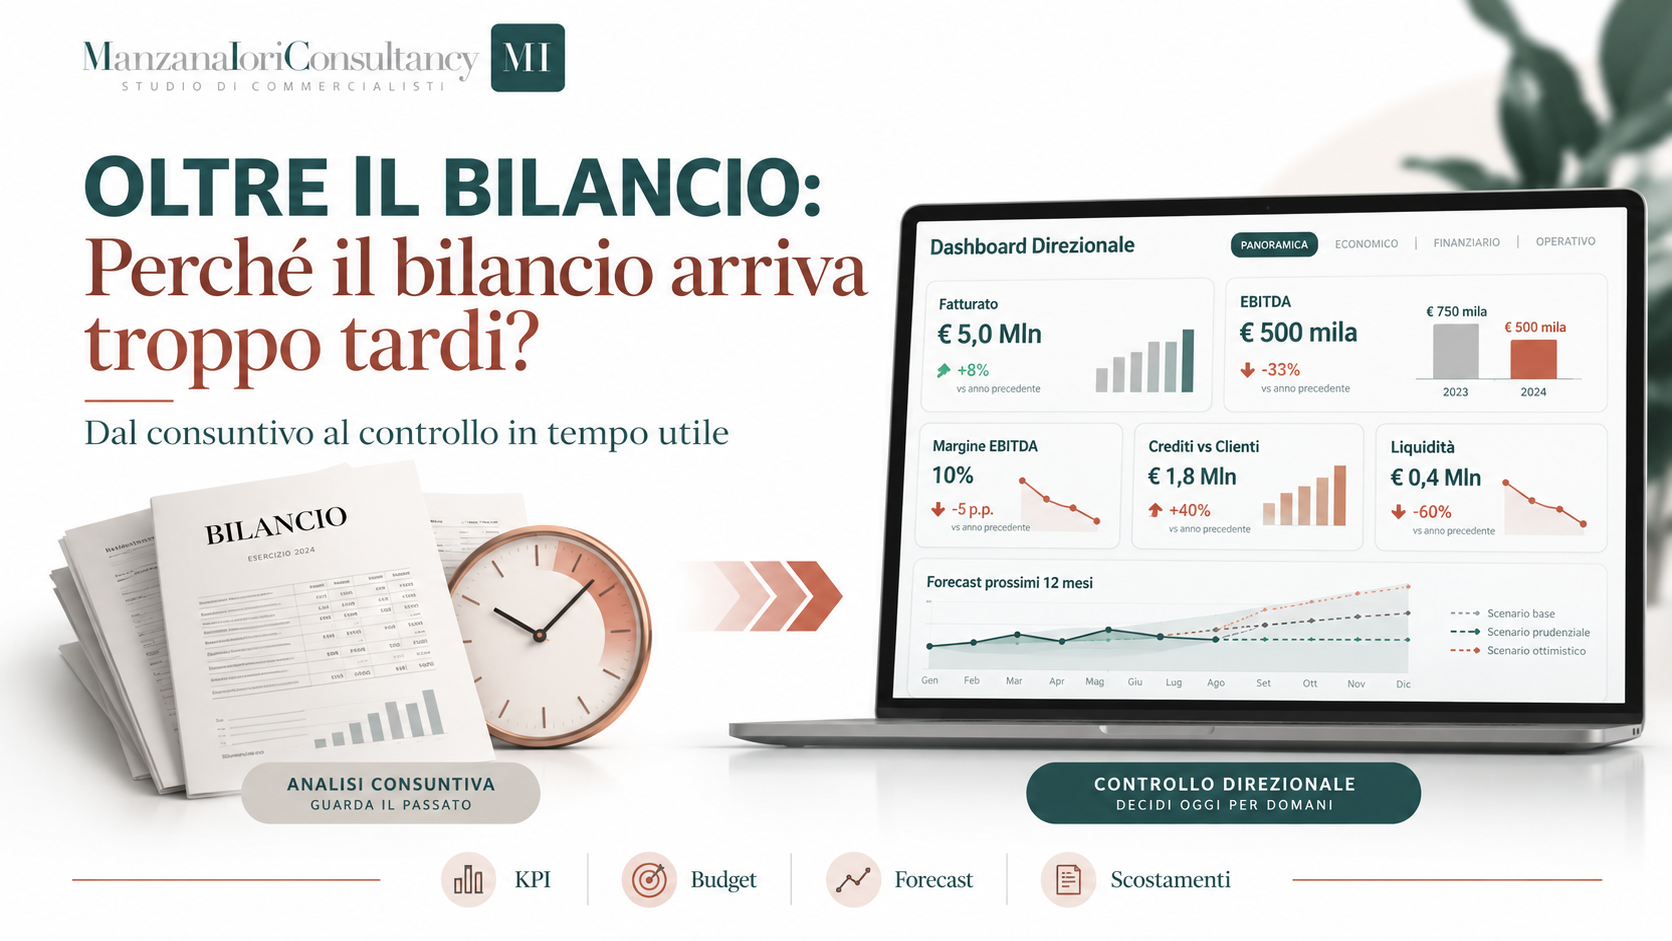
Quando analizziamo il bilancio dell’anno precedente e scopriamo che il fatturato è cresciuto mentre i margini si sono ridotti, che i crediti verso clienti sono aumentati più dei ricavi o che la liquidità si è contratta nonostante un risultato economico positivo, stiamo osservando fenomeni che spesso si sono manifestati molti mesi prima.
Ed è proprio questo il limite di una gestione basata esclusivamente sul consuntivo: il dato arriva quando una parte importante del tempo utile per intervenire è già trascorsa.
Immaginiamo un’impresa con 5 milioni di euro di fatturato e un EBITDA di 500 mila euro. Il risultato, considerato isolatamente, può sembrare positivo. Ma se l’anno precedente, a parità di fatturato, l’EBITDA era pari a 750 mila euro, il vero dato da analizzare è un altro: in dodici mesi sono stati persi 250 mila euro di marginalità.
A quel punto non basta chiedersi quanto abbiamo guadagnato.
Occorre capire quando è iniziata la riduzione del margine e quali fattori l’hanno determinata: aumento dei costi, maggiore pressione sui prezzi, cambiamento del mix di vendita, incremento del costo del personale o crescita di ricavi a bassa redditività.
Lo stesso vale per la liquidità.
Un’impresa può generare utile e, contemporaneamente, assorbire cassa. I motivi possono essere diversi: aumento dei crediti commerciali, crescita del magazzino, investimenti, rimborso di finanziamenti.
Il bilancio permette di ricostruire questi fenomeni. Ma chi deve prendere decisioni ha bisogno di intercettarli mentre si stanno formando.
Per questo alla contabilità e al bilancio devono affiancarsi strumenti di controllo periodico costruiti sulle caratteristiche della singola impresa.
Fatturato, ordini, marginalità, costi, crediti scaduti, tempi medi di incasso, magazzino, disponibilità finanziarie e indebitamento sono solo alcuni degli indicatori possibili.
Il punto non è aumentare il numero dei dati disponibili.
Il punto è selezionare quelli realmente utili per decidere.
Se un prodotto sta perdendo marginalità, occorre saperlo prima della chiusura dell’esercizio. Se i tempi di incasso stanno aumentando, è necessario accorgersene prima che il fenomeno si trasformi in tensione finanziaria. Se un costo cresce più rapidamente dei ricavi, deve emergere quando è ancora possibile intervenire.
È questo il passaggio da una gestione a consuntivo a una gestione in tempo utile.
I numeri, naturalmente, non sostituiscono l’esperienza dell’imprenditore. La rendono più solida. L’esperienza individua i segnali, i dati consentono di verificarli, misurarli e trasformarli in decisioni.
Ma c’è un ulteriore passaggio: conoscere ciò che sta accadendo non è sufficiente. Occorre confrontarlo con ciò che avevamo previsto.
Un fatturato mensile di 400 mila euro può essere un buon risultato se il budget era 350 mila. Può essere un segnale critico se l’obiettivo era 500 mila.
È qui che entrano in gioco KPI, budget, forecast e analisi degli scostamenti.
Il bilancio resta quindi un punto di partenza fondamentale. Ma governare un’impresa significa andare oltre il bilancio.
Significa passare dalla domanda:
“Come è andata?”
a domande molto più utili:
“Come sta andando?”
“Come dovrebbe andare?”
e soprattutto:
“Dobbiamo intervenire?”
È da qui che parte Driven Business – Oltre il bilancio: trasformare i dati aziendali da semplice rappresentazione del passato a strumento concreto di governo delle decisioni.
